高志凯今年年初和五月的两次公开发言,把"未来一年多可能触发一场规模罕见的金融危机"这句话推上了热搜。
眼看着日历翻到秋天,按他当初画的最早窗口算,距离2027年初也就剩几个月。
这一次真正让人心里没底的,不是危机本身,而是过去那个能救火的美国政府,如今自己也在往火堆里加柴。
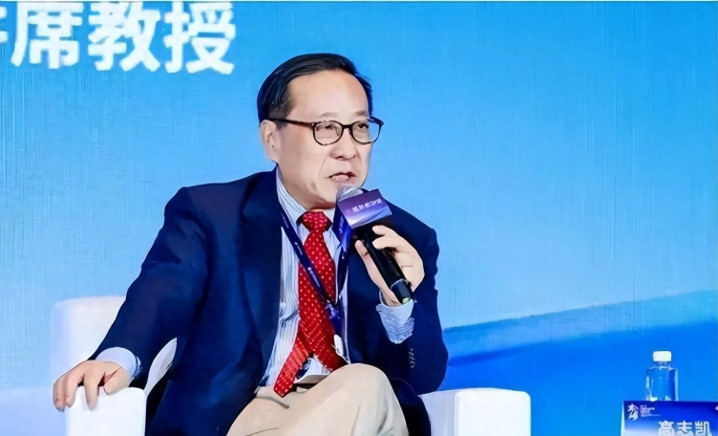
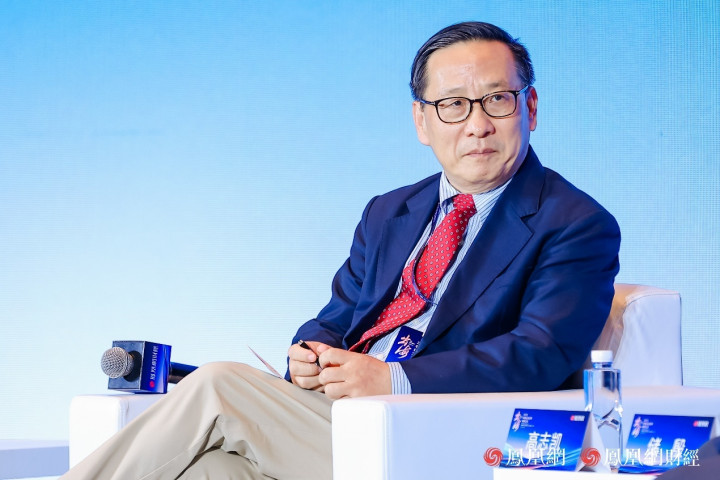
高志凯不是算命的,他的话也不是精确到某一天。他给的是一个方向——高债务、高估值、地缘冲突这三样东西正在同时发酵。
年初他强调时间窗口,五月底在深圳的一场论坛上,他把中东局势和能源价格加进了讨论。
这两次表态,拼起来的逻辑是这样的:只要战事拖着不散,油价就压不下去;油价压不下去,通胀就下不来;通胀下不来,利率就降不动;利率降不动,压在债务上的雪球就只能越滚越大。
美国的债务盘子有多大?公开数据显示,联邦政府未偿债务已经踩过40万亿美元这道门槛,占国内生产总值的比例逼近123%,早就把国际上通常参考的60%红线甩在了身后。
年度利息支出突破1万亿美元这个坎儿,比国防开支还厚重。
这意味着什么?简单说,美国政府每借一块钱新债,其中相当一部分不是拿去修桥铺路,而是用来偿还旧账的利息。
这种循环一旦形成,就很难自己刹住车。
再看利率这头。
美联储9月中旬的议息会议上,新任主席沃什带着团队把联邦基金利率的目标区间提到了3.75%到4.00%这一档。他在发布会上把话说得很直白:通胀还是偏高,物价稳定必须优先。
资本市场之前指望的降息,这一次落了空,长端国债收益率也顺势往上走了一截。对普通家庭来说,这几个数字看着遥远,但传导链条并不复杂。
美国长期利率一抬头,全球资产的定价都要跟着重新算账,尤其是那些估值高高在上的科技股。衡量美股长期估值的席勒市盈率,8月初已经在40这一档打转,历史上只有互联网泡沫和2008年前夕见过类似的水位。
元股证券:ygzq.hk
这就得说说和2008年最本质的区别。当年的火灾集中在几家投行、几百万套次贷房子上。
政府和美联储虽然狼狈,但工具箱还是满的:降息有空间、注资有底气、把烂账搬到公家账本上也扛得动。这一回不一样。
政府本身就是最大的债务人,美联储加息按不住通胀又不敢降,两头都被绳子拴着。打个不太严谨的比方。
2008年像是家里孩子闯了祸,家长口袋里还有钱赔,虽然肉疼,屋子保得住。到了这一轮,家长自己也欠了一屁股账,真出事,谁去顶?
高志凯所说的"比08年更可怕",站得住脚的地方就在这儿——不是股市一定跌得比当年惨,而是万一冲击真来了,能用的招儿远没上次多。
人工智能这条线更值得多聊两句,因为它既是希望也是隐患。
谷歌、微软、亚马逊这些巨头在2026年把资本开支砸到了历史高位,光谷歌一家的年度指引就抬到接近2000亿美元的量级。云业务的收入确实还在跑,但同期自由现金流转负的季度也出现了。
市场愿意为这些故事付多高的价钱,才是关键。技术方向没问题不代表买入价格没问题——这个教训2000年那波互联网泡沫已经教过一次了。
顺着这条线看下去,现在真正需要盯的压力点其实有三块:一是美国政府滚动债务的利息成本;二是人工智能相关资产被推到了什么位置;三是中东、能源和通胀这一整条传导链。它们不需要约好一起爆发,任何一根绳子先绷断,另外两根都会被拽下水。
我们最关心的其实就两件:辛苦攒下的钱别缩水,退休后的日子别添乱。
方向上有几件事可以现在就做起来。先把负债这块理顺。
手里如果还有房贷、经营贷、消费类贷款,找个安静的下午把利率、剩余期限、月供都算一遍。收入哪怕少三成,还能不能按时还?
实盘开户配资服务回答不了这个问题,就说明杠杆有点重。能提前部分还的,考虑提前还一点,别让高息负债在关键时候卡脖子。再是留够现金。

这里说的不是让把所有钱都换成现金,而是把家里三到六个月的日常开销、医药费、老人赡养费单独放一份,最好放在活期或者可以随时取的短期存款里。这笔钱的意义不在赚多少利息,而是万一收入断档或者市场波动大,不用被逼着贱卖手里的资产。
别把鸡蛋放一个篮子。这话听起来老套,可真到关头最救命。
全部家当押在一套高杠杆的房产、一只邻居推荐的股票、或者一款听着回报诱人的理财产品上,都是把整个家庭财务绑在一根绳子上。绳子结实不结实,靠的不是运气,而是分散。
别忽视本职收入。稳定的退休金是最靠得住的资产;对还在工作的家庭成员来说,保住岗位、精进手艺,比追任何一轮热门题材都实在。
金融危机真来的时候,先倒下的从来不是那些账户上有闲钱、手里有一门营生的人。风暴会不会准点降落,市场说了算;家里几张表能不能对上,节奏能不能稳住,杠杆能不能降下来,这些还在自己手里。
2008年那一场,救火队还有力气跑到火场里。下一次真要拍下来,每个家庭得先确认一件事——自己不是最先断掉现金流的那一个。
这比预测哪天见顶要实在得多配资排行综合评分。
元股证券官方-投资导航站提示:本文来自互联网,不代表本网站观点。